Actualización de Sostenibilidad - Verano 2026

El socio Alex Hyde reflexiona sobre los desarrollos recientes que afectan a los líderes de transición energética y sostenibilidad a nivel global, y las implicaciones para el mercado de talento de liderazgo ejecutivo.
En laCumbre de Construcción de Negocios Verdesde McKinsey en Estocolmo en mayo, tres palabras, 'mejor, más rápido, más barato', enmarcaron una agenda centrada en cómo impulsar la transición energética.
Con las renovables superando a los combustibles fósiles y la adopción de vehículos eléctricos ganando ritmo, ahora tenemos un modelo de adopción. Sin embargo, los costes actuales de las tecnologías que permitirían descarbonizar la industria pesada y el transporte hacen que lograr 'mejor, más rápido, más barato' sea más difícil para las industrias de difícil abatimiento.
Esto explica fundamentalmente el lento progreso que se está haciendo en estas áreas, aunque persisten importantes oportunidades de innovación, inversión y liderazgo. Los eventos geopolíticos y macroeconómicos han fortalecido aún más el caso de negocio de las tecnologías sostenibles, lo que significa que quienes desarrollan, adoptan e invierten en las soluciones adecuadas, sin mencionar contratar al talento necesario para ejecutar estas ideas, tienen mucho que ganar en la próxima etapa de la transición.
Contrastando con el momento actual
Desde 2015, cuando se firmó el Acuerdo de París e inauguró un periodo de enfoque global en la reducción de emisiones, el sentimiento sobre la agenda climática ha subido y bajado. Es fácil mirar al otro lado del Atlántico, señalar a la actual administración con el dedo, e ignorar la multitud de otras razones que explican el cambio. En medio del bombo del activismo climático, el movimiento de sostenibilidad corporativa a menudo se convirtió en un proyecto de valores que no estaba suficientemente fundamentado en la economía. Esto ha facilitado que las organizaciones y los inversores que buscan eficiencias despriorizen los equipos de sostenibilidad corporativa y los proyectos de transición energética porque las cuentas no salían; los cambios en el sentimiento político y de los inversores hacen que estas decisiones sean menos arriesgadas.
El sentimiento público también ha cambiado, con ciudadanos cuestionando cada vez más por qué se gastan los ingresos fiscales en proyectos de los que no sienten un beneficio inmediato. Los votantes de las naciones más pequeñas, en particular, quizás se preguntan sobre los beneficios de producir menos carbono, poniendo en riesgo su competitividad industrial y destinando dinero a proyectos sostenibles mientras los mayores emisores continúan, y en algunos casos aumentan, la quema de combustibles fósiles.
Esto ha permitido que Trump 2.0 sea un catalizador sobrealimentado de disrupción en una agenda climática que líderes, inversores y el público ya trataban con creciente escepticismo. Se había vuelto claro que alcanzar el cero neto, si fuera posible, sería costoso, y que los empleos verdes no reemplazarían inmediatamente a los perdidos en las industrias que habían sido la columna vertebral de muchas economías.
¿Un cambio en el clima?
El 'cambio de ambiente' tiene más impulso, ya que llega en un momento oportuno para las grandes tecnológicas que han seguido el ejemplo de las petroleras al reducir sus iniciativas de sostenibilidad. Los compromisos climáticos que se pregonaban no hace mucho se han convertido en obstáculos que impiden el despliegue de centros de datos y la infraestructura digital necesaria para impulsar la economía de la IA. Tras años de progreso en la reducción de gases de efecto invernadero, la enorme demanda energética detrás de los centros de datos y la infraestructura de IA ha hecho que las emisiones de losproveedores hiperescala se disparen.Microsoft anunció un aumento del 25% entre 2024 y 2025. En el mismo periodo, las emisiones de Google aumentaron un 18% y las de Amazon un 16%.
Ha habido una creciente resistencia de las comunidades locales en EE. UU. hacia la construcción de centros de datos e infraestructura de IA. Aunque los proveedores hiperescala puedan tener accionistas contentos, las facturas de energía de los consumidores se han disparado debido a la demanda sobre la red. Los temores por la escasez de agua y el rechazo al ruido, el uso del suelo y el impacto en los vecindarios también han crecido hasta el punto de que el desarrollo de centros de datos se ha convertido en unasunto bipartidistay podría obstaculizar futuros proyectos.
En respuesta, los proveedores hiperescala están concentrando capital en innovación para el suministro de energía limpia, incluyendo soluciones detrás del contador y otros métodos para reducir el impacto del despliegue de infraestructura digital. Gran parte de esta innovación probablemente tendrá casos de uso más amplios en toda la transición energética, y persiste la esperanza de que la innovación basada en IA permita que tecnologías como la fusión y la geotermia escalen más rápido, proporcionando soluciones para otros mercados en el proceso. Aunque problemático a corto plazo, hay esperanza de que el crecimiento de la economía de la IA cree innovación climática transformadora. También hay esperanza de que las emisiones de las grandes tecnológicas impulsen la inversión en eliminación de carbono y en los mercados de carbono en general, ya que resulta cada vez más difícil ver cómo se acercarán a sus objetivos de emisiones con su trayectoria actual.
A medida que algunas de las mayores empresas a nivel global se retiran, muchas organizaciones que antes proclamaban sus ambiciones climáticas también se han retirado, aunque es importante señalar que esto no es una tendencia universal. Aunque hemos visto titulares difíciles,la mayoría de las empresas siguen invirtiendo en sostenibilidad, con un 46% de las empresas encuestadas por Trellis aumentando la plantilla y los presupuestos de sostenibilidad en los últimos dos años, pero hay una minoría significativa que se está retirando.
Esto ocurre en un momento en que el impacto de un planeta que se calienta es cada vez más evidente en todo el mundo. La Semana de Acción Climática de Londres tuvo lugar en junio en medio de la segunda ola de calor del año en Europa. Mientras se reunían líderes climáticos de todo el mundo, la infraestructura de la ciudad se resintió bajo la presión, experimentando de primera mano las interrupciones causadas por eventos climáticos extremos y los inevitables costes económicos. A nivel humano, se registraron10.000 muertes adicionalesen toda Europa durante la ola de calor de finales de junio, y losextremos climáticos se han convertido en la nueva normalidad para el Reino Unido.Una cosa es segura: los costes asociados con la adaptación y la construcción de resiliencia, y las consecuencias de la inacción, se están volviendo demasiado reales.
Esta disonancia cognitiva es difícil de navegar, pero estamos viendo cambios sutiles e importantes. Aunque el número de menciones de ESG en las presentaciones de resultados ha ido disminuyendo constantemente, informes recientes muestran que los inversores de capital privado están escrutando cada vez más si los activos de sus carteras pueden resistir un clima cambiante. Los informes de sostenibilidad publicados por 12 de los mayores gestores de activos alternativos muestran que las menciones generales a los riesgos climáticos físicos y términos relacionadoscasi se duplicaronrespecto al año anterior. Carlyle, General Atlantic, KKR y Partners Group AG todos vieron grandes aumentos. La ruptura climática es una preocupación para los inversores, aunque al menos algunos están hablando públicamente de ello, desarrollando planes de adaptación e incorporándolos a sus tesis de inversión.
El conflicto y el argumento a favor de la soberanía energética inclinan la balanza
La guerra de Irán desató lacrisis energética más significativade la historia y, aunque se había alcanzado un acuerdo de paz, este se ha tambaleado varias veces. En el momento de escribir esto, las hostilidades se han reanudado, y la disrupción y volatilidad del conflicto parecen destinadas a seguir afectando a la economía global.
Esta disrupción crea fuertes vientos de cola para la transición energética. El cuello de botella en el Estrecho de Ormuz está provocando una volatilidad crónica de precios y disrupción en las cadenas de suministro de petróleo, gas, fertilizantes y otros productos químicos críticos, lo que solo refuerza el argumento a favor de alternativas más limpias. El coste y el suministro de combustibles fósiles, y la necesidad de considerar la soberanía de la producción, presentan una oportunidad para replantear los motores de la energía limpia, con la reducción de emisiones como subproducto. En última instancia, el argumento a favor de la dependencia continua de los combustibles fósiles ahora debe considerarse en función de la volatilidad del suministro y los precios, no solo de los objetivos de cero neto.
Como me dijo un inversor, 'el sol no tiene que pasar por el Estrecho de Ormuz para generar energía utilizable'. El conflicto ha creado el peor shock energético de la historia, y el coste económico ha sido mayorque el coste total de que el Reino Unido alcance el cero neto para 2050.Entonces, ¿por qué el lento progreso y la falta de acción?
La transición energética es un tema vasto y complejo, con algunas áreas mostrando más progreso que otras, ya que tienen tecnologías más avanzadas y se están volviendo más baratas a medida que el aumento de la demanda reduce los costes. Estas incluyen la energía renovable, la movilidad, las baterías y el almacenamiento de energía, mientras que las más complejas aún no han alcanzado este punto y quizás no lo hagan durante algún tiempo.
Los combustibles sostenibles, el hidrógeno, la energía nuclear y la fusión, y la geotermia se sitúan firmemente en este último grupo. El SAF, por ejemplo, cuesta en promedio tres veces más que el combustible de aviación estándar, pero se está desplegando capital para su desarrollo. Por ejemplo, Sky NRG, respaldado por Macquarie, alcanzó la decisión final de inversión (FID) a principios de año para su planta de SAF en los Países Bajos, comenzando la construcción en junio. Mientras tanto, la fusión está recibiendo mucha atención, con la reciente Serie A de 468 millones de dólares de Proxima Fusion, liderada por East X Ventures, que les otorga una valoración de 2.700 millones de dólares.
A pesar de los desafíos, estamos viendo un repunte en la confianza de contratación entre nuestros clientes con fundamentos sólidos, que se mueven rápido, toleran la incertidumbre política y demandan talento capaz de marcar la diferencia.
Desarrollos regionales e industriales
La política como motor de mercado, sin embargo, se está volviendo problemática, y la política de SAF, o más exactamente la incertidumbre política, estuvo firmemente en la agenda de la reciente Asamblea General de IATA en Río de Janeiro. El Director General saliente, Willie Walsh, declaró que la esperanza de que la aviación alcance el cero neto para 2050 se estaba 'desvaneciendo rápidamente [...] El objetivo es el 65% [de uso de SAF] o 500 millones de toneladas para 2050. La brecha es amplia y no se está cerrando lo suficientemente rápido.' Tal incertidumbre hace que la infraestructura de SAF sea una inversión arriesgada en comparación con la infraestructura digital, y cuando esto a menudo se hace desde los mismos fondos de transición energética o infraestructura, la falta de progreso se vuelve más comprensible.
Hasta que haya mayor certeza política sobre el SAF, y, lo más importante, mayores niveles de confianza sobre obtener un retorno de la inversión, no veremos un cambio al ritmo necesario para impulsar estos mercados y reducir las emisiones para cumplir los objetivos. La visión de consenso es que no veremos cambios significativos en la política de SAF en el Reino Unido y Europa a corto y medio plazo, pero habrá ajustes destinados a estimular la inversión hacia plazos más realistas. Solo podemos esperar que sean efectivos.
En el Reino Unido, el gobierno laborista ha permanecido comprometido con el cero neto para 2050, y la escala de sus esfuerzos ha proporcionado al menosalgo de colchónfrente a lo peor de los shocks de la guerra de Irán. Sin embargo, ha habido presión para reabrir los campos de petróleo y gas en el Mar del Norte. La economía esdebatible, aunque si resultaría políticamente conveniente para el nuevo Primer Ministro, Andy Burnham, hacerlo es otra cuestión. Volver al Mar del Norte podría potencialmente traer de vuelta a la mesa a algunas de las grandes petroleras, ya que varias han comenzado discretamente a intensificar la inversión en energía limpia en los últimos 9-12 meses, tras reconocer en privado que quizás se habían inclinado demasiado hacia los fósiles en 2025. Esta decisión ahora recae en Miatta Fahnbulleh, quien ha dicho que será "pragmática" respecto a la perforación en el Mar del Norte, tras su nombramiento como Secretaria de Energía después de que Ed Milliband pasara a ser Secretario de Asuntos Exteriores. Dado el compromiso de Milliband con la descarbonización, podemos esperar que el Reino Unido continúe posicionándose como líder mundial en acción climática en el escenario internacional.
En Europa, mientras tanto, la UE también ha insistido en que mantendrá el rumbo hacia el cero neto a pesar de la presión de políticos y grupos de presión de derecha para retroceder en sus compromisos. Los obstáculos son los mismos que enfrenta el Reino Unido, aunque el poder colectivo del marco regulatorio de la UE la coloca en mejor posición para combatir con firmeza cualquier presión contraria. Esto se vio recientemente cuando la Comisión Europea presentó su revisión formal del Sistema de Comercio de Derechos de Emisión (EU ETS), que incluía una trayectoria más lenta del techo de emisiones y una asignación gratuita extendida para operadores industriales, junto con un mecanismo para incorporar las eliminaciones de carbono certificadas al sistema. Por el momento se trata de una propuesta, no de una ley, pero indica que Bruselas está ganando tiempo para la industria sin abandonar el objetivo. Anticipamos un resultado similar con la revisión del mandato de SAF de la UE, con el volumen de combustible SAF probablemente manteniéndose igual, y con enmiendas esperadas sobre el tipo de SAF, para dar a la industria de la aviación el tiempo necesario para escalar tecnologías incluyendo el eSAF.
La transición energética de Asia ha recibido un impulso significativo, ya que el conflicto en Irán está acelerando su cambio de los combustibles fósiles a los electrones y proporciona más evidencia sobre cómo los fundamentos de 'mejor, más rápido, más barato' deben usarse para replantear el argumento a favor de la adopción. Los titulares clave de la región para mí recientemente han sido queTemasek aumentó sus inversiones vinculadas a la sostenibilidad a 49.000 millones de dólarespara capturar esta oportunidad, y que China está estableciendo el estándar global de seguridad energética,apenas inmutándosea lo largo del conflicto de Irán, a pesar de que el 45-50% de sus importaciones de crudo transitan por Ormuz.
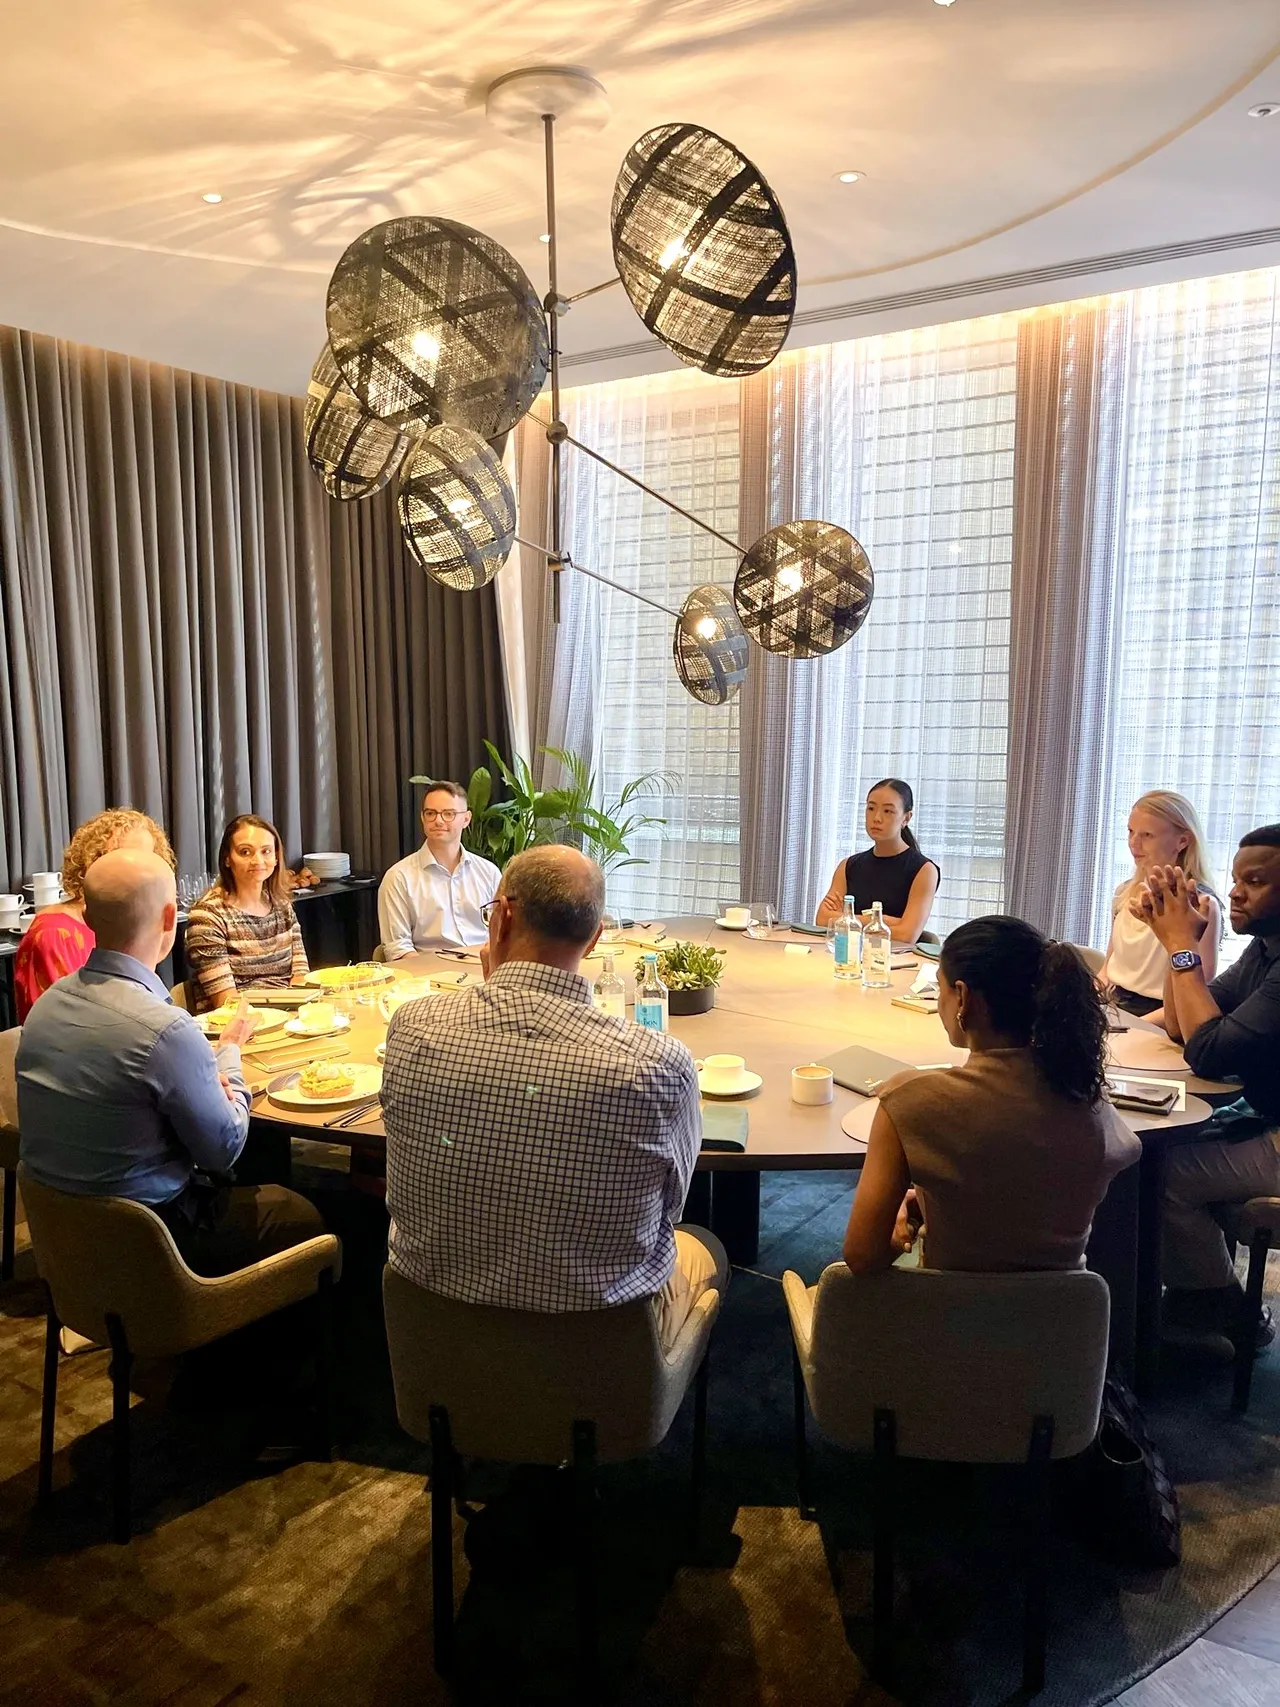
En EE. UU., la demanda de energía derivada de la construcción de centros de datos ha transformado su transición energética liderada por la IRA en una transformación del sistema eléctrico. Esto está poniendo una enorme presión sobre la red y creando demanda tanto en energía limpia como en combustibles fósiles, conretrasos en los permisosque aumentan la presión sobre el sistema y la velocidad de despliegue. Los cambios de política de la 'One Big Beautiful Bill', y además la agenda anti-eólica de Trump, no ayudan a las grandes tecnológicas en este frente, y reflejan que la transición coordinada a nivel de toda la economía impulsada por la IRA se ha estancado. Aunque este pueda ser el caso, el despliegue de energía solar y baterías continúa, con 'mejor, más rápido, más barato' impulsando la inversión, y aunque desacelerándose, la inversión en energía limpia y transporte de EE. UU. totalizó61.000 millones de dólares en el primer trimestre de 2026. Una reciente mesa redonda que coorganizamos con Dan Stephens, Socio Senior de McKinsey, concluyó que, aunque ha habido intentos visibles de despriorizar la energía limpia en EE. UU., sigue siendo un buen lugar para hacer negocios para las empresas cleantech, aunque ahora es más difícil navegar y conseguir que las cosas se hagan.
La visión sobre el talento mirando hacia el futuro
El volumen de contratación ha reflejado en gran medida el mismo patrón que los primeros dos trimestres de 2025; tal como el shock inicial del regreso de Trump y los aranceles afectó a la confianza de contratación solo para que resurgiera después, hemos visto un primer trimestre desafiante en 2026, con el volumen recuperándose considerablemente en el segundo trimestre. Los responsables de contratación han corregido el rumbo, subrayando hasta qué punto la incertidumbre global convierte al liderazgo sólido en un requisito.
El marco de 'mejor, más rápido, más barato' necesita líderes que puedan responder a esta agenda e impulsarla, con equipos ejecutivos capaces de navegar la complejidad necesaria para lograrlo. Estos van desde innovadores tecnológicos y de ingeniería hasta líderes comerciales que puedan dirigir la estrategia de salida al mercado y estructurar acuerdos. Estos profesionales podrían estar trabajando junto a CFO que recaudan el financiamiento necesario para llevar proyectos FOAK a la decisión final de inversión, y bajo directores generales capaces de trabajar de forma transversal con el apoyo de asesores industriales y consejeros independientes.
Estamos viendo un tema similar en las grandes corporaciones, con los líderes de sostenibilidad ahora bajo presión para demostrar cómo crean y protegen valor, o al menos gestionan el riesgo. Para estos líderes, 'mejor, más rápido, más barato' se enmarca mejor por la necesidad de demostrar un progreso claro, rápidamente y con menos presupuesto.
Estos son los temas que están impulsando la demanda, y podemos mirar hacia adelante con más confianza a medida que los fundamentos que continúan impulsando la transición energética, y el movimiento hacia una economía más circular, se vuelven cada vez más evidentes.
Siempre estoy buscando hablar con responsables de contratación que buscan incorporar talento de liderazgo a sus equipos, y con personas que buscan hacer un cambio: ¡no duden en ponerse en contacto!
Etiquetas:


- Sustainability
- Leadership